O Boletim Focus e os indicadores oficiais de mercado projetam, para o cenário econômico 2026 e 2027, uma economia brasileira em desinflação gradual, juros ainda restritivos e um quadro fiscal que continua exigindo atenção. Para quem decide sobre investimento, financiamento ou expansão, o cenário econômico 2026-2027 não é uma leitura de jornal, é um insumo direto para as premissas de qualquer plano de negócios, avaliação patrimonial ou decisão de reestruturação.
IPCA projetado em 5,12% para 2026 e 4,22% para 2027, Selic ainda em 14% no fim de 2026 e PIB crescendo abaixo de 2% ao ano mudam o custo de capital, a margem de erro do planejamento e o apetite de crédito das empresas. Os seis pontos abaixo traduzem esses números em decisão de gestão.
Sumário
Inflação e PIB: a desaceleração que os indicadores do Focus projetam
O mercado projeta IPCA de 5,12% em 2026 e 4,22% em 2027, uma trajetória de queda que reduz a pressão sobre alimentos e combustíveis no orçamento das famílias e, por extensão, sobre a demanda que sustenta boa parte dos negócios voltados ao consumo. O PIB, por outro lado, desacelera: de 1,99% esperado para 2026 para 1,60% em 2027.
Essa combinação, inflação em queda com crescimento moderado, é compatível com o que Robert Solow descreveu como um regime em que o crescimento de longo prazo depende cada vez mais de ganhos de produtividade, e cada vez menos de expansão simples de consumo. Para o gestor, o recado é direto: premissas de receita em estudos de viabilidade que assumem crescimento de mercado acima de 2% ao ano precisam de justificativa específica, não podem se apoiar apenas na expectativa macro geral.
Selic a 14%: por que a viabilidade econômico-financeira precisa ser revisada
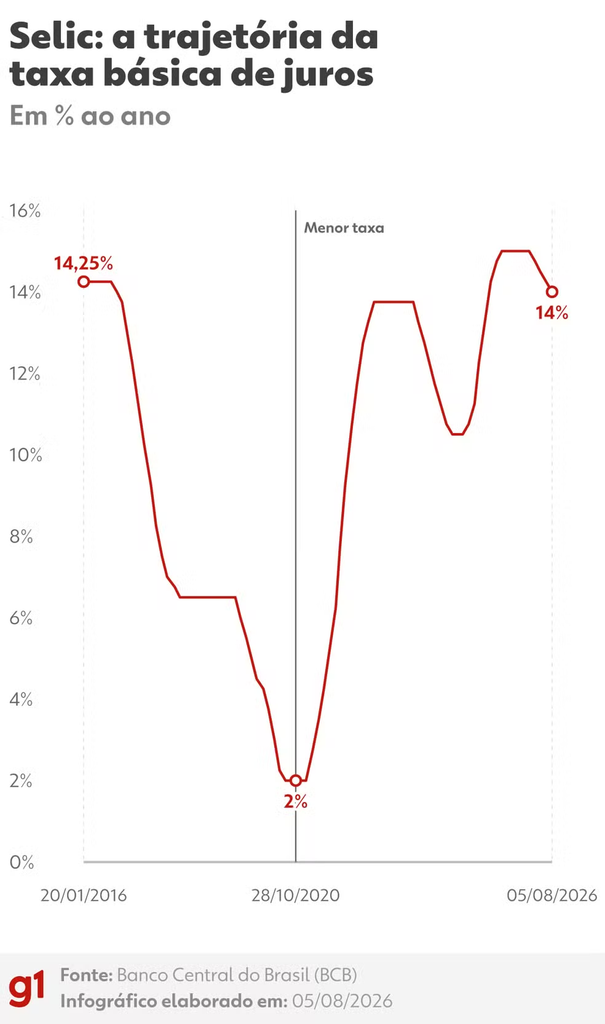
A Selic projetada em 14% no fim de 2026 e 12% em 2027 eleva o custo de qualquer capital de terceiros, do financiamento imobiliário ao crédito empresarial. Isso afeta diretamente a taxa de desconto usada em estudos de viabilidade econômico-financeira e em avaliações patrimoniais, o WACC de qualquer projeto muda quando a taxa livre de risco muda.
A permanência de juros restritivos por um período prolongado segue a lógica descrita por Milton Friedman e formalizada na regra de John Taylor, a autoridade monetária mantém a taxa acima do neutro enquanto a inflação não converge de forma consistente para a meta. Enquanto isso não ocorre, projetos que foram aprovados com premissas de custo de capital de dois ou três anos atrás precisam ser reavaliados antes de qualquer decisão de aporte ou expansão.
O mercado de trabalho reforça esse quadro. Com desemprego projetado em 5,4% e cerca de 115 mil empregos formais criados em junho, os sinais de acomodação na geração de vagas indicam uma relação entre atividade e inflação próxima do que a Curva de Phillips descreve, um mercado de trabalho mais apertado sustenta pressão salarial que a política monetária monitora de perto antes de qualquer sinalização de corte mais agressivo de juros.
Crédito em expansão mesmo com juros altos: um sinal para observar, não para ignorar
O crédito segue crescendo, com expansão anual esperada de 9,8%, puxada por operações empresariais e linhas habitacionais. À primeira vista, é um sinal de resiliência. Mas expansão de crédito sustentada em ambiente de juros elevados é exatamente o tipo de dinâmica que Hyman Minsky descreveu como precursora de fragilidade financeira, o endividamento cresce enquanto a capacidade de pagamento fica cada vez mais dependente da manutenção de condições favoráveis.
Para empresas que já operam com endividamento relevante, esse ambiente aumenta o risco de que uma reversão de expectativas, um choque de câmbio ou uma piora pontual de caixa transforme uma dívida administrável em um problema de solvência. É o mesmo ponto de inflexão que, historicamente, antecede pedidos de recuperação judicial: a empresa não quebra da noite para o dia, ela vai acumulando descasamento entre custo da dívida e geração de caixa até que o desequilíbrio fica evidente.
O quadro fiscal e seu efeito sobre câmbio, investimento e custo de capital
O relatório da Federação Brasileira de Bancos projeta déficit primário próximo de R$ 47 bilhões, com dívida pública acima de 80% do PIB. A leitura é de melhora marginal frente a expectativas anteriores, mas o crescimento de despesas obrigatórias mantém a sustentabilidade fiscal como ponto de atenção contínua.
Thomas Sargent e Neil Wallace descreveram esse tipo de desequilíbrio persistente como dominância fiscal, quando o desequilíbrio das contas públicas passa a condicionar a eficácia da própria política monetária. Na prática, isso se traduz em custo de dívida mais alto, taxa de câmbio mais sensível a notícias e menor previsibilidade para o investimento público em infraestrutura, o que afeta diretamente projetos estruturados como parcerias público-privadas, cujo desenho de garantias e contraprestações depende da capacidade fiscal do ente público envolvido.
Fatores externos amplificam esse efeito. Tensões geopolíticas elevaram o preço do petróleo e mantiveram expectativas de juros mais altos nos Estados Unidos, o que pressiona o dólar e encarece o financiamento externo para economias emergentes. Rudiger Dornbusch já havia descrito, com a teoria do overshooting cambial, como mudanças na política monetária americana provocam movimentos de câmbio desproporcionais nas economias emergentes antes de qualquer ajuste dos fundamentos. Empresas com insumos importados ou dívida em moeda estrangeira sentem esse efeito primeiro no caixa, antes de aparecer em qualquer indicador oficial.
Sistema financeiro estável e contas externas sob controle: o pano de fundo que sustenta o crédito
O Fundo Monetário Internacional avaliou positivamente o sistema financeiro brasileiro, destacando bancos capitalizados, liquidez elevada e o papel do Pix como catalisador de inclusão e competição entre instituições. Essa base de regulação prudencial, construída sobre os acordos de Basileia no período pós-2008, é o que permite que o crédito continue crescendo mesmo em ambiente de juros altos sem repetir os episódios de instabilidade sistêmica de outras crises.
As contas externas confirmam esse quadro de estabilidade relativa. Segundo o Banco Central do Brasil, o déficit em transações correntes recuou para US$ 2,3 bilhões em junho de 2026, contra US$ 5,2 bilhões no mesmo mês de 2025, com o déficit acumulado em 12 meses caindo de 3,52% para 2,46% do PIB. As reservas internacionais somavam US$ 367,6 bilhões no mesmo período. É esse colchão externo, e não apenas o apetite dos bancos, que sustenta a oferta de crédito descrita no ponto anterior.
O que gestores devem fazer diante deste cenário econômico 2026-2027
Três decisões concretas decorrem diretamente desses indicadores. A primeira é revisar as premissas de custo de capital em qualquer plano de negócios ou estudo de viabilidade em andamento, um projeto aprovado com Selic de dois anos atrás carrega uma taxa de desconto defasada, e isso muda a atratividade do investimento.
A segunda é reavaliar avaliações patrimoniais e de empreendimentos que sirvam de base para negociação societária, captação ou garantia de crédito, a mudança na taxa livre de risco e nas expectativas de crescimento altera o valor justo de qualquer ativo calculado por fluxo de caixa descontado.
A terceira é monitorar de forma preventiva empresas do próprio grupo ou da cadeia de fornecedores que operam com endividamento elevado em ambiente de juros restritivos, o histórico mostra que o desequilíbrio entre custo da dívida e geração de caixa costuma aparecer com antecedência para quem acompanha os números certos, muito antes de se tornar uma crise que exige recuperação judicial.
Perguntas frequentes sobre o cenário econômico 2026-2027
O que é o Boletim Focus e por que ele importa para o planejamento empresarial?
O Boletim Focus reúne as projeções de mercado para inflação, PIB, Selic, câmbio e outras variáveis, coletadas semanalmente pelo Banco Central junto a instituições financeiras. Ele funciona como referência de consenso para orçamento, precificação e premissas de investimento, por isso qualquer plano de negócios sólido dialoga com essas projeções em vez de ignorá-las.
Como a Selic elevada afeta o custo de capital das empresas?
A Selic funciona como referência para a taxa livre de risco usada em estudos de viabilidade e avaliações patrimoniais. Com a Selic projetada em 14% no fim de 2026, a taxa de desconto de qualquer projeto sobe, o que reduz o valor presente de fluxos de caixa futuros e exige retorno operacional mais alto para justificar o investimento.
O que o déficit fiscal brasileiro significa para empresas que buscam financiamento ou parcerias com o setor público?
Um déficit primário de R$ 47 bilhões e dívida pública acima de 80% do PIB pressionam o custo da dívida soberana, o que se transmite ao custo de crédito privado e à taxa de câmbio. Para projetos de parcerias público-privadas, a capacidade fiscal do ente público envolvido é uma variável central na modelagem de garantias e contraprestações.
Por que o crédito cresce mesmo com juros altos, e isso é um risco?
O crédito cresce porque a atividade econômica e a demanda por capital de giro e financiamento habitacional seguem firmes, mas expansão de crédito sob juros elevados é o tipo de dinâmica que tende a elevar a fragilidade financeira de empresas mais endividadas ao longo do tempo, especialmente se a geração de caixa não acompanhar o custo da dívida.
Quando uma empresa deve revisar seu plano de negócios diante de mudanças no cenário macroeconômico?
Sempre que a Selic, a inflação projetada ou as expectativas de crescimento usadas nas premissas originais mudarem de forma relevante, o que ocorre a cada nova rodada do Boletim Focus. Na prática, uma revisão anual das premissas de custo de capital e de demanda é o mínimo recomendável para projetos com horizonte acima de dois anos.
O cenário econômico 2026-2027 combina desinflação gradual, juros ainda restritivos, fiscal sob atenção e um sistema financeiro estável o suficiente para sustentar o crédito. Nenhum desses fatores, isoladamente, decide o resultado de um investimento, mas juntos formam o pano de fundo que qualquer plano de negócios, avaliação patrimonial ou decisão de reestruturação precisa incorporar. A METAPEC atualiza estudos de viabilidade econômico-financeira e avaliações patrimoniais com as premissas macroeconômicas mais recentes, para que a decisão do gestor esteja apoiada em dado atual, não em projeção defasada.